Khamis, Februari 02, 2017

Beli Emas Secara Bertangguh & Pelaburan Akaun Emas di Bank

Salam.

Saya pernah membeli emas fizikal dalam bentuk dinar emas secara online di Nubex pada zaman kenaikan harga emas dahulu iaitu pada tahun 2011. Pada zaman tersebut juga heboh orang mengatakan tidak boleh beli emas secara bertangguh, bermaksud beli secara tunai dan mesti mendapatkan emas tersebut secara tunai juga, tanpa bertangguh. Pada waktu itu, berdasarkan kajian saya dengan mencari maklumat dan pandangan syarak, emas boleh dibeli secara bertangguh asalkan tidak melebihi tempoh 3 hari. Oleh itu, belian saya secara online melalui Nubex adalah sah kerana Nubex menghantar emas tersebut melalui Pos Laju yang dapat diperolehi dalam masa 1 hingga 3 hari. Sehingga kini juga saya masih membeli emas apabila terdapat lebihan tunai atau simpanan, kerana sifat emas itu sendiri yang bernilai, dan beberapa kelebihan lain seperti dalam post saya sebelum ini. 

Berikut adalah antara kandungan mengenai transaksi emas dalam buku "Panduan Syarak Tentang Emas" terbitan Dewan Bahasa dan Pustaka tahun 2015. 

"Kemajuan teknologi membawa kepada wujudnya pelbagai medium transaksi dan urus niaga. Perniagaan yang asalnya berlaku secara bersemuka, kini dapat dijalankan melalui talian dan maya. Sempadan masa dan tempat tidak lagi menjadi halangan dalam sesuatu transaksi. 

Perubahan ini menyebabkan para sarjana Islam kontemporari berijtihad bagi menentukan hukum bagi setiap jenis transaksi tersebut.  Apatah lagi, emas merupakan barang ribawi yang mempunyai syarat-syarat khas yang perlu dipatuhi dalam setiap urusan jual belinya"

Pembayaran Emas Secara Tunai

Menurut syarak, jual beli barang ribawi seperti emas perlu menepati syarat-syarat berikut: 

1. Perlu dilakukan secara tunai (lani)
2. Tidak boleh berlaku penangguhan dalam penyerahan

So, blog post kali ini saya cuma nak menjadikan kekeliruan mengenai belian emas tertangguh ini menjadi lebih jelas. Ini merupakan soal jawab mengenai belian emas tertangguh daripada laman web majalahniaga yang mendapatkan jawapan daripada Pakdi, seorang Islamic Financial Planner, dan juga penulis buku "Rancang Wang Dari Sekarang". 

#6 – Bagaimana mahu membuat pembelian emas fizikal secara online?
7soalan Jualbeli emas-2Pembelian emas secara online dapat dibuat selagi mana ia dibuat secara tunai. Andaikan tuan membeli emas seberat 10g bernilai RM 1,500, maka selepas sahaja tuan membayar jumlah penuh kepada penjual, maka penjual mesti memberikan resit yang dapat tuan gunakan untuk menuntut emas tersebut.
Tujuan resit adalah untuk memenuhi syarat qabadh (possession) yang menjadi syarat wajib jual beli emas. Qabadh hakiki (actual possession) berlaku apabila selepas tuan membayar, tuan memperoleh emas tersebut.
Qabadh hukmi (constructive possession) pula berlaku apabila selepas tuan membuat pembayaran, tuan menerima resit yang menunjukkan emas itu ada, dan tuan dapat menuntut emas tersebut pada bila-bila masa tanpa sebarang halangan daripada pihak penjual.
Saya juga pernah membuka akaun pelaburan emas di Maybank, dengan membeli emas sebanyak 5g dan direkodkan dalam buku pelaburan. Kemudian, saya mengetahui bahawa kaedah pelaburan seperti itu tidak sah kerana tiada emas fizikal yang diniagakan, sebaliknya hanya di atas kertas sahaja. Akaun pelaburan emas yang sah mengikut syarak pada masa itu hanyalah yang ditawarkan oleh Kuwait Finance House dan Bank Rakyat sahaja, kerana bank-bank tersebut akan menunjukkan bukti yang emas fizikal ada apabila kita membeli, kita boleh lihat sendiri dan pegang, dan seterusnya barulah kita boleh membeli/melabur untuk dicatatkan dalam buku akaun pelaburan. Sehubungan dengan itu, saya cuba menutup akaun pelaburan emas tersebut, tetapi tidak boleh. Maka saya keluarkan 4g emas, dan hanya tinggal baki 1g sahaja. Baru-baru ini pada Januari 2017, saya berkelapangan dan pergi ke bank untuk menutup buku pelaburan emas tersebut, dan kali ini berjaya. Kesilapan saya ini disebabkan saya tidak arif mengenai "Syarat Wujud Emas" dari segi syarak. 

Oleh itu, berikut merupakan antara isi penting yang terkandung dalam buku "Panduan Syarak Tentang Emas" sebagai ilmu bagi "Syarat Wujud Emas" ini:

Syarat Wujud Emas

Antara perkara yang perlu diteliti ketika melakukan pembelian emas khususnya yang dalam aktiviti pelaburan emas, ialah kewujudan emas fizikal secara hakiki. Hal ini berdasarkan hadith Nabi S.A.W yang bermaksud: 

"Daripada Hakim ibn Hizam, katanya: Wahai Rasulullah, ada dalam kalangan lelaki datang kepadaku untuk membeli, namun aku tidak mempunyai barang. Adakah boleh aku berjual beli, kemudian aku dapatkan barang daripada pasar? Maka jawaba Baginda: Jangan jual sesuatu yang engkau tidak miliki." (Riwayat Abu Daud, al-Tirmidhi dan Ibn Majah)

Hadith tersebut jelas mensyaratkan wujudnya barang jualan semasa akad jual beli. Perbuatan berakad sebelum memiliki sesuatu barang yang hendak dijual adalah bertentangan dengan syarak. Hal ini berlaku dalam jual beli emas apabila penjual telah melakukan akad dengan pembeli sebelum dia mendapatkan bekalan emas daripada pengeluar atau pengedar. 

Keghairahan sebahagian masyarakat untuk mengaut keuntungan, menyebabkan mereka terlibat dengan pelaburan emas secara maya atau berbentuk akaun semata-mata tanpa disandarkan kepada emas fizikal. Perkara ini juga tidak menepati syarat jual beli, iaitu adanya emas ketika jual beli dan diketahui oleh kedua-dua pihak berakad sama ada dengan: 

1) Melihat sendiri barangan yang hendak dibeli ketika akad jual beli, atau sebelum akad jual beli dalam tempoh yang tidak menjejaskan sifat-sifatnya. 

2) Melihat sampel barangan yang hendak dijual beli. Ini biasanya berlaku semasa proses pemesanan sebelum akad dilaksanakan. 

3) Menentukan sifat-sifat dan kadar barang belian secara terperinci yang secara'urufnya tidak menimbulkan pertikaian. Dalam konteks emas, penentuannya adalah dengan mengenal pasti tahap ketulenan emas sama ada mengikut standard lama berasaskan karat (seperti emas 24 karat), atau standard baru berasaskan peraturan (seperti emas 999). Penentuan sifat juga mestilah mencakupi bentuk emas, sama ada dalam bentuk syiling, wafer, jongkong dan sebagainya. Timbangan emas secara tepat juga adalah suatu yang disyaratkan dalam penentuan sifat emas. 

Disyaratkan juga bahawa barang belian (al-Muthman) hendaklah suatu yang boleh diserahkan kepada pembeli atau wakilnya. Jika emas tersebut tidak dapat diserahkan kepada pembeli, ataupun penjual mensyaratkan tidak menyerahnya kepada pembeli, maka akad tersebut tidak sah. 

Sekian sahaja post saya kali ini. 
Terima kasih kerana sudi membaca. 

Jumaat, Januari 13, 2017

Kad Touch N Go yang Boleh Auto Reload


Saya nak kongsikan kepada anda mengenai Zing Card iaitu sejenis kad Touch 'n Go yang akan auto reload apabila baki kad Touch 'n Go bawah RM50. Nilai auto reload boleh pilih RM100/RM200/RM300 dengan syarat mesti link dengan credit card. So, jumlah reload akan di-caj  kan ke dalam bill credit card. Borang boleh download dekat website Touch 'n Go, isi, scan dan hantar melalui email. Saya isi guna PDF-Form-Filler secara online guna PDFescape (sebab tulisan tangan tak cantik..hehe). Untuk maklumat lanjut, boleh check link berikut:

Multi Window pada phone Android


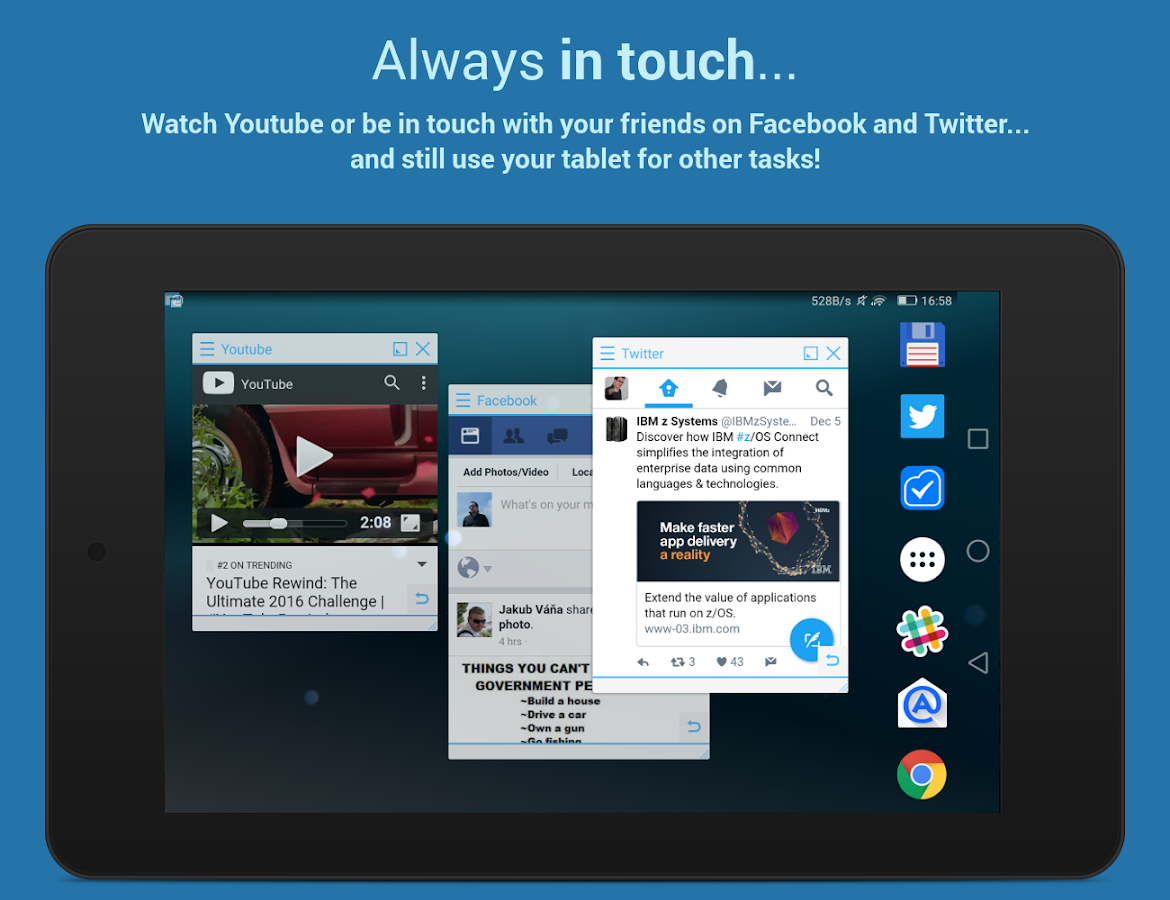
Floating Apps Free adalah app percuma sebagai alternatif bagi fungsi multi window yang tiada by default pada smartphone Android biasa. Pada phone Android spesifikasi tinggi memang ada tapi ciri itu di bawah manufacturer phone, bukan di bawah OS Android. Contohnya, apabila kita buka youtube, lepas tekan Home dan buka app lain video youtube akan berhenti. Dengan app ini..kita dapat buka youtube, browser, dan beberapa app lain serentak secara multitasking (video youtube takkan berhenti). Contoh lain, jika anda mahu guna whatsapp sambil melihat youtube, anda boleh buka youtube sebagai floating app dan guna whatsapp seperti biasa. Sebenarnya ada fungsi multi window pada phone Android biasa, tapi ianya adalah hidden feature dan masih dalam beta mode. So, kalau nak enable kan terpaksa root phone, jadi superuser, On kan developer & debugging mode, & beberapa step lagi yang agak teknikal. Cuma masalahnya warranty phone akan void kalau root. Phone baru better jangan buat. Lagipun, better tunggu update Android 7.0 Nougat nanti, di mana feature multi window tu akan jadi default feature.

Selasa, Januari 10, 2017

Servis Freelance Edit Video & Aerial Photography/Videography


Servis freelance untuk edit video dan mengambil gambar/video dari udara menggunakan drone - aerial photography/videography.

Video editing:
Jenis video editing yang ditawarkan:
1. Add subtitle to video
2. Trim & Cut Video
3. Blur sebahagian video / area tertentu
4. Lyric Video
5. Voice Over Video (tambah suara latar kepada video)
6. Event Video (Wedding, Vacation, Birthday, Holiday Trip, dan lain-lain)

Jika berminat, sila berikan maklumat mengenai video yang perlu di-edit seperti durasi video, jenis video, contoh video, due date, dan lain-lain. 
Anggaran caj (quotation) akan diberikan berdasarkan maklumat tersebut (requirement)
Urusan akan dibuat secara online (tuan/puan perlu hantar sumber video melalui Telegram atau boleh upload ke cloud storage seperti Google Drive dan Microsoft OneDrive), saya akan download video tersebut dan melakukan kerja editing seperti requirement.

Contoh video yang telah di-edit ada di  sini: Klik sini 
Drone/Aerial Photography/Videography:
Area untuk menerbangkan drone adalah untuk kawasan berhampiran Shah Alam, Setia Alam, dan Klang sahaja. Sila berikan maklumat mengenai sudut pandangan gambar dan video yang dikehendaki (contoh gambar/video adalah perlu). 
Jenis drone yang digunakan: 
1. DJI SPARK: 1080p video, 12MP photo, 16 minutes flight time, 2km max distance, 150m max height, suitable for outdoor shooting (small size drone)

2. DJI RYZE TELLO, 720p video recording, 5MP photo, 100m max distance, 30m max height, suitable for indoor shooting (tiny size drone)

Contoh drone video yang telah dihasilkan: Klik sini


Untuk maklumat lanjut, boleh hubungi saya: Klik sini

Ahad, November 06, 2016

Pengalaman Melabur Dalam Unit Trust CIMB dan Public Mutual


Salam. Saya nak kongsikan di sini pengalaman saya melabur dalam unit trust atau amanah saham CIMB dan Public Mutual. Saya mula melabur dalam unit trust CIMB pada tahun 2009, dan masih lagi melabur sehingga sekarang. So, saya akan kongsikan pengalaman, tips-tips, konsep, dan juga screenshot berkaitan untuk memudahkan anda faham apa yang saya cuba kongsikan. Setakat ini, saya sudah melabur pada 3 dana iaitu CIMB DALI Equity Theme Fund, Public Islamic Optimal Growth Fund, dan Public Islamic Sector Select Fund. Ketiga-tiga jenis fund ini sesuai untuk jangka masa sederhana atau jangkamasa panjang, antara 3 hingga 5 tahun, atau lebih. 


1. Buat research atau kajian terlebih dahulu mengenai dana unit trust yang anda minat

Kebanyakan maklumat mengenai dana-dana unit trust boleh didapati online. Tentu anda akan rambang mata untuk memilih dana yang bagus dan sesuai dengan profil risiko anda. Bagi saya, saya akan memilih dana yang patuh shariah, berprestasi tinggi, popular, baru dilancarkan, dan mempunyai nilai NAV (Net Asset Value) yang rendah. Macam mana nak tahu dana tersebut berprestasi tinggi? Caranya lihat maklumat prestasi dana tersebut di website yang mengendalikan research khas untuk pelaburan dan unit trust seperti Morning Star dan Lipper. 


Morningstar rating untuk dana-dana CIMB
Maklumat lanjut mengenai dana CIMB di Morningstar


Lipper rating untuk dana CIMB
Maklumat lanjut mengenai dana CIMB di Lipper
2. Anda boleh labur secara lump sum atau sedikit demi sedikit secara konsisten. 


Jika anda ada wang lebih, contohnya selepas anda dapat bonus dari majikan, anda boleh labur secara lump sump iaitu secara banyak sekaligus. Cuma, untuk cara ini waktu bila anda melabur amat penting. Sebolehnya pillih waktu ketika harga dana (NAV) rendah untuk memaksimakan keuntungan. Cara lagi satu ialah sedikit demi sedikit secara konsisten iaitu kaedah pemurataan kos ringgit. Dengan cara ini, anda hanya perlu labur wang dengan jumlah yang sedikit, tetapi secara konsisten, secara bulanan contohnya. Dengan cara ini, anda tak perlu risau tentang waktu yang sesuai untuk melabur, dan kesan turun naik harga NAV akan diseimbangkan, bermaksud ada ketika anda beli pada harga mahal, ada ketika anda beli pada harga murah. Anda boleh buat standing instruction untuk cara kedua ini iaitu sejumlah wang akan ditolak secara automatik daripada akaun bank anda terus kepada dana unit trust. 
Contoh pelaburan bagi kaedah pemurataan kos ringgit 
Contoh pulangan selepas 5 tahun sebanyak 69%  bagi kaedah lump sump

3. Melabur secara tunai atau melalui Akaun 1 KWSP

Jika anda ada lebihan wang tunai, anda boleh melabur secara tunai. Tetapi, jika wang tunai tidak mencukupi, wang simpanan daripada akaun 1 KWSP juga boleh dilaburkan. Berikut merupakan maklumat mengenai pelaburan unit trust melalui KWSP:

  • 20% daripada jumlah simpanan yang melebihi Simpanan Asas dalam Akaun 1
  • Jumlah miminum pengeluaran pelaburan adalah RM1,000.00 
  • Jumlah maksimum tidak melebihi 20% daripada jumlah simpanan yang melebihi Simpanan Asas 
  • Formula : (Akaun 1 – Simpanan Asas) x 20%  


4. Keuntungan tidak dapat diperolehi dalam jangkamasa pendek


Berdasarkan rekod dan pengalaman saya, apabila melabur dalam unit trust ini, anda perlu banyak bersabar. Keuntungan biasanya akan terhasil dalam jangkamasa sederhana atau panjang, kebiasaannya 3  hingga 5 tahun atau lebih. Ini kerana selepas sahaja anda melabur, anda sudah rugi disebabkan sales charge (kebiasaanya 3% hingga 6% bergantung pada jenis dana). Contohnya, anda melabur RM 1000. Katakan sales charge 5% bersamaan RM50. Maka jumlah bersih pelaburan anda hanyalah RM 950 walaupun modal sebanyak RM 1000 disebabkan anda sudah rugi atas angin pada sales charge. Oleh sebab itulah pilih dana yang berprestasi supaya dapat mengatasi kerugian disebabkan sales charge ini. Walaubagaimanapun, pada paparan ROI (Return On Investment) pada summary of unit trust account ataupun penyata pelaburan biasanya sudah mengambil kira kos sales charge ini. 

Prestasi dana CIMB Dali Equity Theme Fund 


5. Melabur pada ketika ekonomi tidak bagus dan ketika harga NAV rendah

Harga NAV pada keadaan ekonomi semasa juga mempengaruhi keuntungan anda. Pada keadaan ekonomi tidak bagus, harga NAV biasanya merundum jatuh dan keuntungan anda juga berkurang. Tetapi, pada masa ekonomi jatuhlah sebenarnya masa yang paling sesuai anda melabur kerana anda dapat beli unit dengan lebih banyak pada harga lebih murah. Contohnya, pada harga NAV 0.20 seunit, anda dapat beli sebanyak 5000 unit dana dengan melabur RM 1000. Sebaliknya, pada harga NAV 0.15 seunit ketika ekonomi tidak berapa bagus, anda dapat beli sebanyak 6666.67 unit dana dengan melabur RM 1000. Selepas ekonomi stabil, katakan NAV ketika itu 0.30 dan anda jual balik kesemua 6666 unit, maka anda dapat pulangan 6666.67 x 0.30 =  RM2000 (abaikan sales charge untuk memudahkan pengiraan dan kefahaman). 

NAV RM 0.2963 pada tahun 2014

NAV RM 0.2602 pada tahun 2016 (ekonomi tidak bagus)

6. Rekodkan setiap pelaburan secara berkala

Merekodkan pelaburan anda sangat berguna kerana anda boleh menganalisis pencapaian pelaburan semasa dan melihat sejarah pelaburan dalam jangkamasa tertentu untuk mengatur strategi pada pelaburan akan datang. Cara paling mudah ialah screenshot transaksi dan summary akaun pelaburan yang boleh dilihat secara online. Cara lain yang lebih terperinci ialah dengan merekodkan pada Excel, Evernote, ataupun OneNote. Bagi saya, Evernote adalah yang paling bagus kerana anda boleh search kembali screenshot bagi pelaburan anda melalui keyword. Evernote akan menggunakan teknologi OCR (Optical Character Recognization) untuk mengenalpasti perkataaan dan huruf dalam screenshot anda. 
Contoh keyword search "CIMB DALI" pada Evernote. Perkataan berwarna kuning adalah hasil OCR

7. Dividen pada unit trust dipanggil sebagai "Distribution"

Tidak seperti KWSP, ASB, dan Tabung Haji, dividen atau perkongsian keuntungan dalam unit trust mempunyai istilah yang lain iaitu "Distribution". Malah, tidak semua jenis dana layak untuk mendapat Distribution ini. Sesetengah dana memang ada memberi Distribution, tetapi bukan secara berkala, hanya pada masa-masa tertentu sahaja bergantung pada prestasi semasa dana (Ad-Hoc). Anda boleh melihat maklumat mengenai Distribution dana pada prospektus, factsheet, ataupun pada website. Contohnya, untuk CIMB, anda boleh lihat maklumat Fund's Distribution melalui link ini.
CIMB fund's distribution list

8. Pengeluaran atau mendapatkan kembali pulangan pelaburan

Anda boleh mengeluarkan kembali pelaburan atau mendapatkan pulangan pelaburan secara online bagi CIMB dan Public Mutual ini. Cuma isitilah bagi keduanya berbeza. Pada CIMB anda perlu pergi kepada menu Redemption, manakala bagi Public Mutual Online anda perlu pada menu Repurchase. Untuk Public Mutual, saya sudah mencuba Repurchase secara online, manakala CIMB pula saya hanya mengeluarkan pelaburan secara manual sahaja dengan pergi ke cawangan CIMB terdekat.

Repurchase melalui Public Mutual Online

Setakat ini sahaja perkongsian saya. Diharap anda mendapat manfaat daripada penulisan saya ini. Sila ambil maklum, tulisan ini hanyalah perkongsian pengalaman sahaja, bukan nasihat perofesional.

Penafian/Dislcaimer: http://www.bijakwangbijakit.com/p/disclosure.html

Blog post berkaitan: Pelaburan ASB vs Unit Trust CIMB