Selasa, Mei 23, 2017

Proses Cabut Undi & Pinjaman Perumahan Rumah Selangorku

Perkongsian kali ini adalah mengenai proses cabut undi dan pinjaman perumahan bagi Rumah Selangorku. Sebelum ini saya ada berkongsi mengenai Pengalaman Membeli Rumah Selangorku bagi projek apartmen DeBayu, Setia Alam (Type C).  

Saya kongsikan dahulu ringkasan dan kronologi proses pembelian Rumah Selangorku berdasarkan pengalaman saya sendiri:
  1. Mohon online di website LPHS: 25 Oktober 2016
  2. Ditawarkan rumah: 26 November 2016
  3. Dapat surat tawaran daripada developer: 7 April 2017
  4. Cabut Undi: 15 April 2017
  5. Mohon pinjaman perumahan: 15 April 2017
  6. Dapat tawaran pinjaman perumahan: 20 April 2017
  7. Tandatangan surat tawaran pinjaman perumahan: 26 April 2017
  8. Maklumkan peguam mengenai kelulusan pinjaman & proses penyediaan perjanjian bermula: 27 April 2017
  9. Developer minta salinan tawaran pinjaman perumahan: 8 Mei 2017
  10. Tandatangan perjanjian S&P & perjanjian pinjaman perumahan: 10 Julai 2017
Surat tawaran Rumah Selangorku daripada LPHS

Surat tawaran Rumah Selangorku daripada SP Setia (page 1) 
Surat tawaran Rumah Selangorku daripada SP Setia (page 2)


Kronologi nombor 1 & 2 saya dah cover dalam perkongsian sebelum ini. Saya akan kongsikan mengenai kronologi nombor 3 dan seterusnya. Saya dapat surat tawaran dan makluman untuk cabut undi pada 7 April 2017. Di dalam surat tersebut, terdapat 2 surat tawaran, satu daripada developer (SP Setia) bertarikh 1 April 2017, satu lagi daripada Lembaga Perumahan dan Hartanah Selangor (LPHS) bertarikh 10 Mac 2017. Tarikh cabut undi adalah dalam masa 2 minggu daripada surat tawaran iaitu 15 April 2017. Saya tidak mendapat apa-apa SMS ataupun call daripada developer yang menyatakan surat tawaran sudah ready dan kena cabut undi. Nasib baiklah saya ikut perkembangan semasa di group whatsapp dan group facebook Rumah Selangorku DeBayu. Untuk makluman, jika saya tidak hadir pada tarikh cabut undi, tawaran tersebut akan terbatal dengan sendirinya. 

  1. Pada hari cabut undi tersebut, saya perlu membawa bersama dokumen-dokumen berikut:
  2. Salinan surat tawaran developer
  3. Salinan MyKad (4 keping)
  4. Bayaran wang pendahuluan sebanyak RM2,000.00 (cek/bank draf atau tunai)
  5. Salinan surat tawaran LPHS
  6. Salinan slip gaji untuk 3 bulan terkini
  7. Salinan penyata terkini KWSP
  8. Salinan borang J/Borang EA
Pada hari cabut undi tersebut, Surat Perjanjian Jual Beli (Sales & Purchase Agreement) sudah tersedia dan saya perlu tandatangan surat perjanjian pada hari itu juga. Untuk makluman, walaupun sudah tandatangan S&P, jika kita tidak berjaya dapat mana-mana pinjaman perumahan dalam tempoh yang ditetapkan, kita akan dapat semula apa-apa bayaran yang telah dibuat kepada developer. Pada hari cabut undi itu juga, bank-bank panel ada sekali, so kita boleh terus bertanya kelayakan dan mohon pinjman perumahan. Saya mohon dari 3 bank iaitu Maybank, CIMB, dan BSN. 

Lebih kurang seminggu selepas tarikh cabut undi, saya dapat berita pinjaman perumahan saya lulus bagi ketiga-tiga bank (100% pinjaman). Mungkin sebab rekod CCRIS saya ok. Saya pilih Maybank sebab interest rate yang ditawarkan paling rendah sebanyak 4.5%, tambahan pulan gaji saya masuk ke Maybank, so boleh buat standing instruction (automatik tolak daripada akaun Maybank untuk bayar installment bulanan pinjaman perumahan). Insatllment bulanan saya untuk pinjaman Maybank adalah RM1021, bagi tempoh bayaran/pinjaman 32 tahun, termasuk MRTT RM8,549.00 


Agen Maybank telah datang ke office saya di Shah Alam untuk tandatangan surat tawaran pinjaman perumahan tersebut lebih kurang seminggu selepas dapat berita kelulusan pinjaman. Kemudian saya call person in charge di pihak developer untuk memaklumkan yang pinjaman saya dah lulus. Developer suruh saya maklumkan pihak peguam dahulu. Pihak peguam perlukan salinan surat tawaran pinjaman perumahan, dan mereka meminta supaya saya hantar softcopy (scanned sebagai fail PDF) surat tawaran pinjaman tersebut supaya dapat diproses lebih cepat kerana jika tunggu Maybank hantar surat tawaran secara serahan tangan, akan ambil masa seminggu. Seminggu selepas saya serahkan softcopy surat tawaran pinjaman perumahan, pihak developer call saya untuk minta softcopy juga. 

Selain S&P aggreement, perjanjian pinjaman perumahan juga akan disediakan oleh pihak peguam yang sama, dengan kos lebih kurang RM3,500.00 untuk legal fees & stamp duty. Untuk legal fees & stamp duty S&P, kos tersebut ditanggung oleh pemaju. Saya dapat maklum daripada group whatsapp/facebook bahawa proses penyediaan dokumen S&P dan perjanjian pinjaman perumahan akan ambil masa paling cepat pun sebulan. 

Update terbaru: Saya telah tandatangan perjanjian S&P dan perjanjian pinjaman perumahan bersama pihak peguam pada 10 Julai 2017. Saya perlu tandatangan setiap mukasurat dokumen perjanjian (lebih 50 mukasurat), dan kemudian perlu membayar wang sebanyak RM3,400 sebagai kos legal fees dalam masa sebulan. 

Setakat itu sahajalah perkongsian saya pada kali ini. 

Isnin, Mei 08, 2017

Cara nak tahu berapa laju bateri smartphone anda dicas & kualiti charger/charging cable

Gunakan app "Ampere". App tersebut akan menunjukkan kadar pengecasan bateri phone dalam mA. Semakin laju kadar pengecasan semakin tinggi. Jenis charger berbeza juga akan menunjukkan bacaan berbeza.
Lihat gambar:

1. AC charger 1.55A & charging cable dari pengeluar phone (original) menunjukkan 1350mA
2. USB charger (plug USB cable pada port USB computer) menunjukkan 330mA
3. Discharge/without charger iaitu phone sedang digunakan menunjukkan -250mA


Kadar pengecasan bergantung pada beberapa faktor:

1. Output dari charger (lihat gambar charger Samsung, Output 1.55A bermaksud maksima 1550mA akan dibekalkan)
2. Tahap/beban penggunaan phone semasa. Screenshot yang saya tunjuk adalah pada keadaan screen brightness phone minima & tiada foreground app runnning. Hanya background app running. 
3. Jenis charging cable/phone sama ada support Fast Charge atau tidak

Contoh situasi:
1. Charging supply 1550mA, tiada foreground app, minimum brightness, penggunaan phone 250mA. Maka kadar pengecasan adalah 1550mA-350mA = 1350mA. 
2. App seperi facebook, instagram, youtube running, maximum screen brightness, penggunaan phone 400mA. Maka kadar pengecasan adalah 1550mA-400mA = 1150mA

Tips:
1. Gunakan AC charger untuk pengecasan pantas yang optimum. Elakkan USB charger pada USB port computer kerana ia jauh lebih lambat. Guna USB cable hanya untuk transfer data. 
 2. Kill/terminate foreground app semasa charging.
3. Pastikan suhu phone/bateri tidak panas. Keadaan panas akan melambatkan pengecasan dan boleh mengurangkan jangka hayat bateri
4. Lihat spesifikasi charger yang ingin dibeli terutama Output. Output 1.55.A lebih baik dari 1A. Tapi lihat juga compatibility phone sama ada boleh terima charger output yang tinggi atau tidak. Ada charger dengan output sehingga 2A, tapi mungkin phone tidak support 2A tersebut.

p/s:
App "Ampere" memerlukan kira-kira 10 saat selepas charger disambung, kemudian barulah ia akan menunjukkan bacaan yang stabil & tepat.

Selamat mencuba!

Ahad, April 09, 2017

Caj Jualan Amanah Saham vs Yuran Broker Saham

Salam.

Apabila kita melabur, terdapat kos-kos sampingan yang perlu diambilkira. Contohnya, untuk amanah saham (unit trust) CIMB, caj jualan bagi dana jenis ekuiti adalah 6.5%. Agak tinggi bukan? Tetapi bagi pelaburan saham, yuran broker (brokerage fee) CIMB apabila membeli saham adalah 0.42% atau RM12, mana-mana yang lebih tinggi (melalui platform online CIMB i-Trade).

Untuk lebih jelas, mari kita lihat contoh berikut:

Kes 1:
Unit Trust CIMB jenis ekuiti:-
Jumlah pelaburan: RM200
Caj jualan 6.5%: RM13

Saham melalui broker CIMB i-Trade:
Jumlah pelaburan: RM200
Yuran broker: RM12 atau 0.42% daripada RM200 = RM0.84. Maka RM12 akan dicaj.

Kes 2:
Unit Trust CIMB jenis ekuiti:-
Jumlah pelaburan: RM3000
Caj jualan 6.5%: RM195

Saham melalui broker CIMB i-Trade:
Jumlah pelaburan: RM3000
Yuran broker: RM12 atau 0.42% daripada RM3000 = RM12.60. Maka RM12.60 akan dicaj.

Dalam kedua-dua contoh kes di atas, kita dapat lihat bahawa jika kita melabur lump sum dalam jumlah yang banyak, melabur secara terus dalam saham adalah pilihan yang lebih menguntungkan kerana yuran broker hanya 0.42% sahaja. Sebaliknya, bagi amanah saham, caj jualan masih sama iaitu 6.5%. Jika melabur dalam jumlah yang kecil, caj jualan atau yuran broker adalah lebih kurang sahaja. Kita juga dapat mengetahui bahawan apabila melabur dalam saham dalam jumlah yang kecil, agak sukar untuk mendapatkan pulangan yang berbaloi.

Lihat contoh kes berikut pula:

Kes 1:
Unit Trust CIMB jenis ekuiti:-
Jumlah pelaburan: RM100
Caj jualan 6.5%: RM6.50

Saham melalui broker CIMB i-Trade:
Jumlah pelaburan: RM100
Yuran broker: RM12 atau 0.42% daripada RM200 = RM0.42. Maka RM12 akan dicaj.
(Peratus yuran broker adalah 12%...wow...tingginya!) Dalam kes ini, kita mesti mendapatkan pulangan lebih 12% supaya sekurang-kurangya medapat semula modal.

Di sini saya sertakan contoh dokumen/gambar sebenar dari pengalaman saya sendiri melabur dalam amanah saham dan saham.

Contoh caj jualan 6.5% unit amanah saham CIMB

Contoh yuran broker melalui pembelian saham online di CIMB iTrade
Setakat itu sahaja perkongsian saya pada kali ini.
Harap anda dapat manfaat. Sekian.

Jumaat, Mac 03, 2017

Pengalaman Melabur Dalam Saham di Bursa Malaysia


Post ini adalah mengenai pengalaman saya sendiri melabur dalam saham patuh shariah di Bursa Malaysia. Saya sertakan sekali screenshot dan details untuk memudahkan pemahamam. 

Pernah tak tertanya-tanya mengenai apa itu saham dan ragu-ragu hendak melabur saham seperti berikut:
"Bagaimana cara melabur atau main saham?"
"Ramai orang kata main saham selalu rugi"
"Saham ni untuk orang kaya-kaya sahaja"
"Susah la faham saham ni"

Untuk pengetahuan, melabur dalam saham ni tak sesusah yang disangka. Malah, dengan modal yang kecil sahaja pun anda sudah boleh melabur. Jumlah minimum saham yang boleh dilaburkan di Bursa Malaysia adalah 1 Lot atau 100 unit (Sebelum ini minimum 1 Lot = 1000 unit, Bursa Malaysia telah memperbaharui polisi mereka). Maka, katakan jika satu unit saham berharga 15 sen, dan anda mahu beli 1 Lot, maka anda hanya perlu beli 100 unit x 15 sen = RM 15 sahaja. So, terjawab sudah mitos mengenai "Saham ni untuk orang kaya-kaya sahaja". 

Ok lah. Mari kita pergi ke tujuan utama blog post kali ini. Saya nak kongsikan pengalaman saya sendiri semasa mula-mula melabur dalam saham di Bursa Malaysia baru-baru ini. Sebelum itu, untuk pengetahuan, saham adalah pemilikan ekuiti dalam syarikat yang tersenarai di Bursa Malaysia. Langkah pertama dan paling asas adalah mempunyai akaun CDS dan akaun Trading bersama syarikat broker pilihan anda. Selepas ada 2 akaun ini, anda bolehlah berjinak-jinak atau mencuba sendiri melabur dalam saham. Berikut merupakan infografik daripada Bursa Malaysia sendiri:


Saya mempunyai akaun Trading bersama CIMB Investment Bank Berhad dan mendapat akses untuk melakukan transaksi jual beli online melalui platform iTrade@CIMB sama ada desktop atau mobile app. Saya dah lama sebenarnya ada akaun CDS ni, lebih kurang 2 tahun lepas, tetapi tidak pernah melakukan transaksi langsung kerana tidak yakin lagi, kurang ilmu, tiada masa, tiada modal, dan tiada motivasi. Baru-baru ini selepas menghadiri seminar labur saham percuma dianjurkan Asri Ahmad Academy, saya telah mendapat motivasi yang cukup dan saya mengambil keputusan untuk memulakan pelaburan saham dan belajar sedikit demi sedikit. Sedikit fakta: Statistik akaun CDS (akaun pelaburan saham)yang aktif dimiliki rakyat Malaysia 240 ribu berbanding 30 juta jumlah penduduk.

Saham pertama yang saya beli adalah saham MYEG, kerana saya terlihat berita di laman akhbar online The Star mengenai keuntungan terkini yang meningkat dari tahun sebelumnya. Boleh refer link ini bertarikh 28 Feb 2017: http://www.thestar.com.my/business/business-news/2017/02/28/myeg-posts-another-solid-set-of-results// Rekod MYEG bagi 5 tahun lepas juga agak memberangsangkan. Boleh check di link ini: http://www.bursamalaysia.com/market/listed-companies/list-of-companies/plc-profile.html?stock_code=0138 (click 5 years pada tab chart period)

Rekod saham MyEG untuk 5 tahun terakhir

Sebelum saya mula membeli saham, saya perlu mempunyai fund dalam akaun Trading di iTrade@CIMB dahulu. Jadi, saya mulakan dengan topup RM150 ke dalam akaun Trading tersebut. Caranya di iTrade@CIMB ialah dengan pergi ke menu Settlement, kemudian ke sub menu eDeposit. Dari eDeposit, saya boleh transfer duit melalui online banking CIMB atau Maybank. Yang menariknya, apabila saya berjaya topup RM150, jumlah fund available yang terpapar di iTrade@CIMB adalaah RM450. Ada buffer atau advance RM300. 

Oleh kerana tak berapa faham lagi konsep lebihan RM300 itu, saya abaikan dan teruskan hasrat membeli saham MYEG. Saya bid pada harga RM1.61 pada waktu pagi lebih kurang pukul 11.00am, namun tak berjaya kerana status menunjukkan Pending Queue. Kemudian saya cancel, dan cuba beli lagi pada harga yang sedikit tinggi, iaitu RM1.63 pada waktu petang, dan akhirnya berjaya. Walaupun saya bid pada harga RM1.63 seunit, saya dapat beli pada harga RM1.62 sebanyak 100 unit. RM1.62 itu adalah Match Price dalam urusan jual-beli di Bursa Malaysia. Tarikh beli saya adalah pada 28 Feb 2017. 

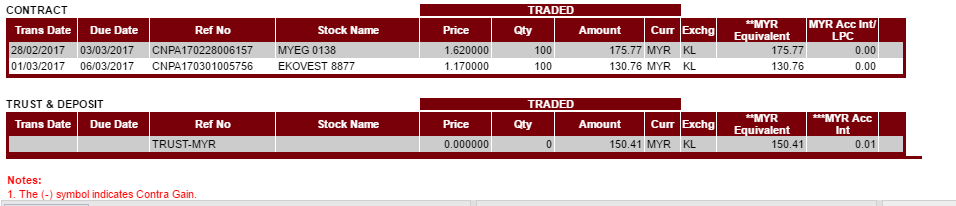
Hari seterusnya, saya tambah lagi pelaburan dengan beli 2 lagi saham lain iaitu EKOVEST dan EVERGRN. So, sebagai summary, berikut adalah maklumat/screenshot mengenai pembelian 3 saham tersebut. 


Screenshot yang saya tunjuk di atas adalah pada 2 Mac 2017. Selepas saya check pada bahagian menu Settlement, barulah saya faham konsep T+3. T merujuk pada Trading day, iaitu hari di mana saham dibeli atau dijual. Saya beli pada 28 Feb 2017, T + 3 adalah 28 Feb 2017 tambah 3 hari, maka T+3 adalah 3 Mac 2017, hari di mana saya patut menjelaskan bayaran pembelian saham tersebut. Sumber bayaran boleh diambil dari fund di akaun Trading, ataupun boleh juga menggunakan online banking melalui CIMB atau Maybank. Untuk maklumat lanjut atau memahami lebih jelas, and boleh lihat details dalam screenshot berikut (diambil daripada iTrade@CIMB versi desktop, versi mobile app tiada maklumat ini):


Sebenarnya, dengan polisi T+3 ini, kita boleh mengaut keuntungan tanpa modal jika saham naik mendadak pada semasa T+1 dan T+2, dan kita menjual terus saham tersebut pada T+1, atau T+2. Tetapi cara ini saya tidak guna kerana ianya adalah cara spekulator, dan berisiko. Ini kerana jika saham menjunam pada T+1 dan T+2, kita terpaksa tanggung kerugian pada T+3, sama ada kita membayar ataupun tidak. Jika tidak bayar, pihak Bursa berhak force selling saham pada harga yang tidak menguntungkan, maka kita memang akan rugi. 

Satu perkara yang agak penting juga yang dapat saya belajar ialah kita tak semestinya beli saham pada waktu kaunter saham dibuka sahaja iaitu 9am - 12.30pm dan 2.30pm - 5.00pm. Kita boleh beli bila-bila masa sahaja sepanjang hari (24 jam), dan sistem broker akan queue order tersebut untuk pembelian apabila kaunter saham dibuka. Screenshot berikut membuktikan apa yang cuba sampaikan (Lihat bahagian Remarks, "Order will be submitted next trading session":


Banyak lagi yang saya nak bagitahu, tapi rasanya maklumat ini mencukupi untuk anda nampak atau fahami secara kasarnya mengenai pelaburan saham ini. Cuma saya nak ingatkan atau betulkan persepsi. Istilah "main saham" adalah tidak tepat, sebenarnya isitlah "pelaburan saham" lebih tepat digunakan kerana saham adalah salah satu cabang pelaburan yang serius, sama juga konsep seperti pelaburan hartanah, pelaburan unit trust/amanah saham, dan pelaburan emas. 

Sebelum memulakan apa-apa pelaburan, melaburlah dalam ilmu dahulu, kemudian semak dan tentukan porfolio risiko yang kita sanggup tanggung, kerana semakin tinggi risiko, semakin tinggi juga pulangan atas pelaburan yang boleh diperolehi, tetapi semakin tinggi juga kebarangkalian untuk rugi. Tetapi, InshaAllah dengan ilmu yang mencukupi, kesabaran, kebolehan mengawal emosi, serta kesungguhan dan motivasi yang cukup, kita boleh berjaya. 

Untuk pelaburan saham ini, saya merasakan 2 website yang agak bagus yang mengandungi banyak informasi adalah Bursa Market Place (http://www.bursamarketplace.com/) dan juga The Star bahagian business (http://www.thestar.com.my/business/):
Akhir kata, berikut merupakan perkongsian yang agak berguna mengenai kewangan:

5M mengenai kewangan:
1. Mindset
2. Matlamat hidup 
3. Matlamat kewangan
4. Motivasi
5. Memberi
Langkah-langkah pengurusan & pelaburan kewangan:
1. Pendapatan
2. Simpanan
3. Ilmu
4. Melabur
5. Wasiat

Harap anda boleh dapat manfaat dari perkongsian ini. Sekian. 

Rabu, Februari 15, 2017

Servis Membina Website Pada Harga Murah Dan Berpatutan


Freelance servis membina laman web (website):

Bina laman web anda sendiri mengikut bajet. Antara pakej yang boleh diambil:

1. Basic landing-page website: Laman web asas dengan beberapa halaman web menggunakan domain yang dikehendaki (seperti mywebsite.com.my atau mywebsite.net atau mywebsite.org). Anggaran harga antara RM700 - RM1,000 untuk pembangunan, dan anggaran bayaran tahunan RM200-RM300.


2. Website bersama email bisnes sendiri: Email untuk staff dalam bisnes anda akan disediakan (seperti ahmad@mywebsite.com.my , siti@mywebsite.com.my). Anggaran harga antara RM1000 ke RM2000 untuk pembangunan, dan anggaran bayaran tahunan RM400-RM600. 

Proses pembangunan laman web:
  1. Berikan requirements dan ciri-ciri website yang dikehendaki beserta due date
  2. Saya akan berikan quotation berdasarkan requirements tersebut
  3. Jika setuju, anda perlu bayar sekurang-kurangnya 50% deposit daripada jumlah keseluruhan quotation. 
  4. Berikan isi kandungan laman web (teks, gambar, video, contact info, alamat pejabat/perniagaan, dan lain-lain)
  5. Laman web akan dibangunkan dan disiapkan dalam tempoh masa yang dipersetujui
Contoh website yang telah saya bangunkan: Klik sini

Untuk maklumat lanjut, boleh hubungi saya dengan Klik Sini